毎月見ている投資信託の月次レポートを開いたら、上位10銘柄の顔ぶれがまた変わっていました。
(月次レポートの見方はこちら▶︎タイ株の銘柄選び|おすすめに頼らない探し方)
これまでタイの枠に入っていた銘柄に代わって、今回新しくPRECIOUS SHIPPING(プレシャス・シッピング、ティッカーコード:PSL)が入ってきました。
まだ購入はしていませんが、1株あたりの株価が安く買いやすそうだなと思ったので決算やニュースを調べてみました。
これまで上位10銘柄にあったタイ企業はこちら▶︎HANA・GULF
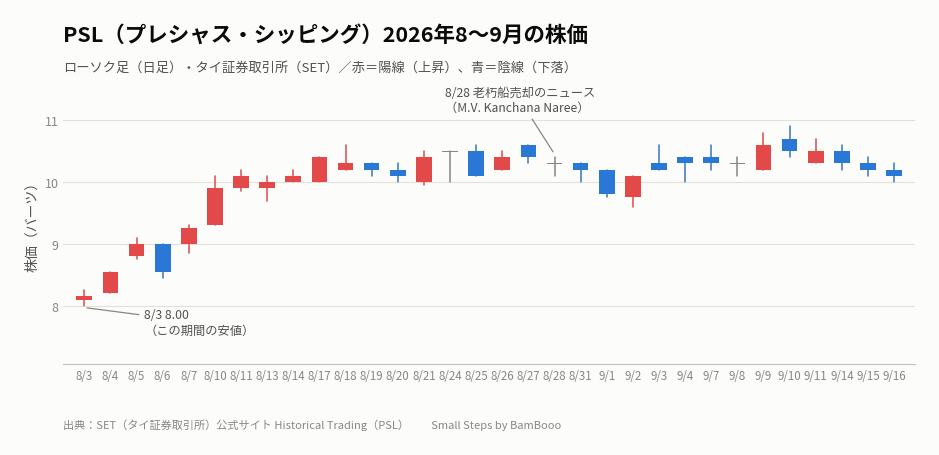
PSL(プレシャス・シッピング)の株価と配当
四半期ごとに配当も出しており、直近4四半期連続で1株0.10バーツ(年間換算の配当利回りは3.98%)です。
(出典:PSL配当履歴|stockanalysis.com)
PSLってどんな会社?
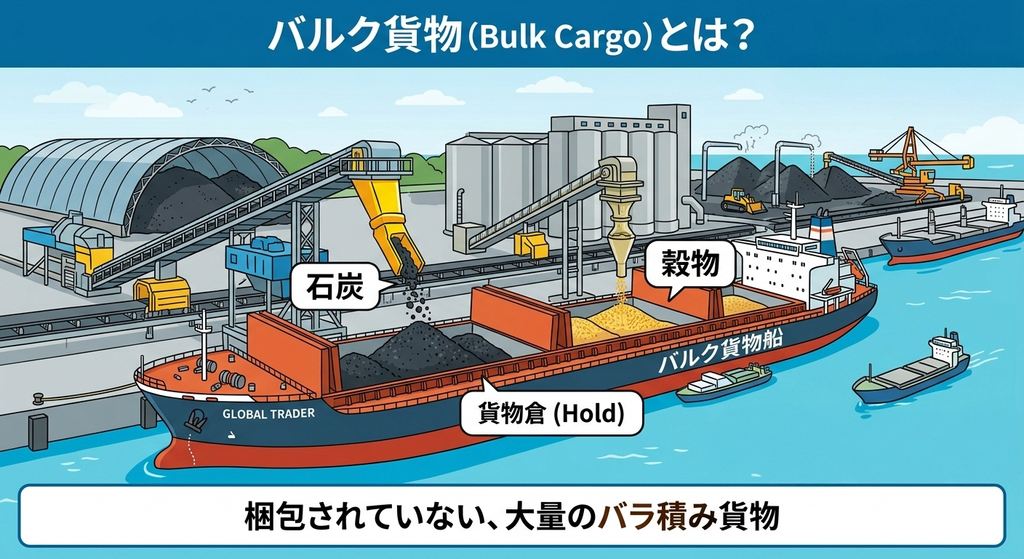
ひとことで言うと、タイ最大級の「乾いた貨物を船で運ぶ」会社です。石油や化学品ではなく、鉄鉱石・石炭・穀物・セメントといった、液体ではない「ばら積み貨物(バルク貨物)」を専門に運んでいます。
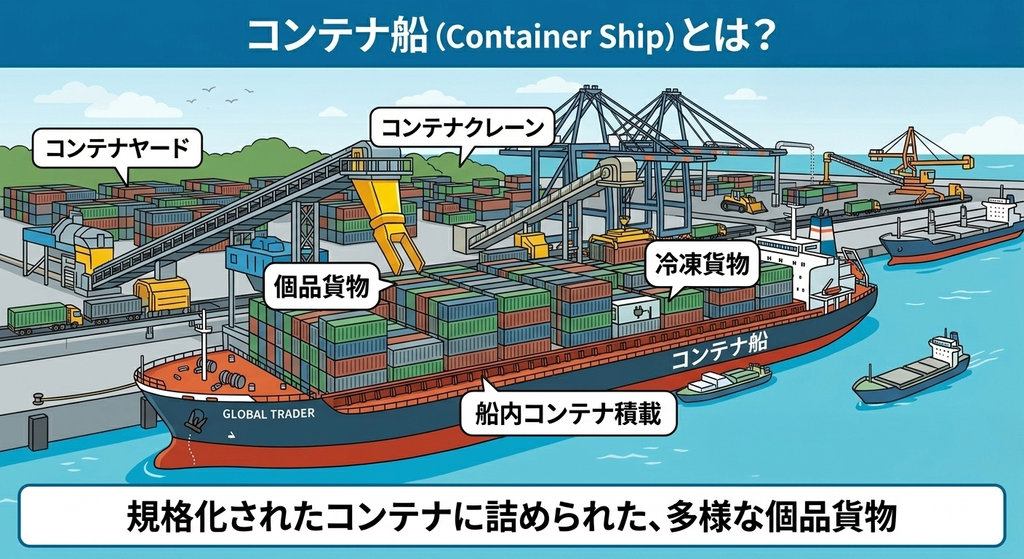
バルク貨物、コンテナ船との違いは?
会社の成り立ち
- タイの財閥グループ「GPグループ」が、自社の商品取引の物流をまかなうために海運事業を始めたのがルーツ
- 1989年、プレシャス・シッピングとして設立
- 1993年、タイ証券取引所(SET)に上場。GPグループとして初めての上場企業になりました
(出典:GP Group公式ホームページ)
GPグループとは?
1868年にインドで米の貿易会社として創業した、150年以上続くタイの財閥グループです。
第一次世界大戦後にアジア各地へ拠点を広げ、1918年にはバンコクにも進出しました。1980年に事業を継いだ当主の代で穀物以外の商品分野や中東・アフリカへも展開を広げ、その物流を自前でまかなうために立ち上げた海運部門が、のちのPSLです。
現在は資源・物流・製薬・航空・テクノロジーなど幅広い分野に投資する持株会社で、PSLを含むタイ証券取引所上場企業4社を傘下に持っています。
何をしている会社なのか
保有する船は、2026年9月時点で約40隻、載貨重量トンで186万トン超。
(出典:stockanalysis.com)。
内訳は、ハンディサイズ船・スープラマックス船・ウルトラマックス船・セメント専用船で、2026年にはタンカー(MR型)の運航にも参入しています。
(出典:PSL公式ホームページ MD&A)
運ぶ荷物は、セメント・鉄鋼・穀物などの農産物・肥料・鉱石といった「マイナーバルク」と呼ばれる貨物が中心です(鉄鉱石や石炭のような超大口貨物=「メジャーバルク」との対比の呼び方です)。
ハンディサイズ船、スープラマックス船、ウルトラマックス船って?
どちらも、ばら積み貨物船の大きさの区分です。ハンディサイズが比較的小型(載貨重量2〜4万トン台)、スープラマックス・ウルトラマックスはその一段階上(5〜6万トン台)というイメージです。大きい船ほど1回に運べる量は多い一方、入港できる港が限られます。PSLは、あえて大型船よりも小回りの利くこのクラスに集中してきた会社です。
トランパー(不定期船)って?
船には大きく2種類あります。決まった港を決まったスケジュールで回る「定期船(ライナー)」と、荷物がある場所へその都度向かう「不定期船(トランパー)」です。PSLは後者の専業で、路線バスではなくタクシーのように働く船会社、と考えると近いです。
何で稼いでいる?
荷物を運んでほしい会社(鉄鋼メーカーや穀物商社など)から依頼を受け、船を貸し出して運賃(用船料)を受け取るのが基本の収入源です。
大きく2つの受け取り方があります。
- スポット契約:その都度、市況に応じた運賃(1日あたりの金額=デイレート)で受け取る。市況が良いときは実入りが大きい一方、悪いときは運賃も下がる
- タイムチャーター(定期用船)契約:あらかじめ決めた期間・料金で船を貸す。PSLは2026年の運航日数のうち約33%をこの方式で確保しており、平均レートは1日あたり15,883ドルです
(出典:PSL公式ホームページ MD&A)
「バルチック海運指数(BDI)」とは?
世界のばら積み船の運賃相場を毎日指数化したものです。PSLのようにスポット契約の比率が高い会社は、この指数が上がると業績も良くなりやすい関係にあります。
直近の決算(2026年第2四半期・8月発表)
| 項目 | 2026年4〜6月 | 前年同期 |
|---|---|---|
| 売上 | 19億1,677万バーツ | 12億82万バーツ(+59.7%) |
| 純利益 | 5億2,149万バーツ | ▲4,331万バーツ(赤字から黒字転換) |
(出典:PSL公式ホームページ MD&A)
前年同期が赤字だったところから、はっきり黒字に転換しました。上半期(1〜6月)でみても、純利益は6億2,968万バーツと、前年同期の▲1億8,355万バーツから大きく改善しています。
そもそも「上半期」「前年同期」って?
上半期は1〜6月の6か月分の合計、前年同期は「去年の同じ期間」という意味です。四半期(3か月)だけでなく半年単位でも確認すると、一時的な振れに惑わされにくくなります。
なぜ良くなったのか
海運相場そのものが上がりました。運賃の目安になるバルチック海運指数(BDI)は、2026年上半期の平均が2,346.9ポイントと、前年同期比+81.9%という大きな上昇でした。
背景には、
- 紅海・ホルムズ海峡といった主要航路の混乱で、船が遠回りせざるを得なくなり、同じ荷物を運ぶのに必要な船の数が増えたこと(=需要増)
- 環境規制(EEXI)で古い船の速度が制限され、実質的に使える輸送力が減ったこと(=供給減)
- 鉄鉱石・穀物の荷動きが活発だったこと
があります。(出典:PSL公式ホームページ MD&A)
正直に書いておきたいこと
ただし、今回の運賃上昇は主にケープサイズ(もっとも大型のクラス)が牽引したもので、PSLが持たないクラスです。PSL主力のハンディサイズ・スープラマックスの運賃は、指数の伸びにそれぞれ2.4ポイント・17.8ポイント届いていません(出典:同MD&A)。「海運相場が良かった」がそのままPSLの得意分野への追い風とは言い切れない、というのが正直なところです。
ニュース:老朽船を売って若い船に入れ替え
2026年8月28日、PSLは保有していたスープラマックス船「M.V. Kanchana Naree」を1,459万ドルで売却したと発表しました。会社の説明はシンプルで、「この船は古いので売却した」というものです。
(出典:Kaohoon International|2026年9月3日)
建造中の新造船2隻の完成も合わせると、船隊はいずれ43隻・約208万載貨重量トンまで増える見込みです。古い船を売り、より大きく新しい船に入れ替えていく――これがPSLの一貫した戦略です。
なぜ「古い船を売る」のが良いニュースになりうるのか?
古い船は燃費が悪く、環境規制(さきほどのEEXIなど)で速度も制限されやすいため、同じ1隻でも稼ぐ力が新しい船より劣ります。船を若返らせることは、遠回りにみえて収益力を底上げする投資と言えます。
“燃費の良い新しい船”戦略は、 PSLだけではないのでは?
「老朽船を売って燃費の良い新しい船に入れ替える」という話、正直に言うと「それってPSLだけの強みなの?」と気になったので、少し調べてみました。
答えは、「PSLだけの強みではなく、業界標準に近い動き」です。
たとえば、世界最大級のバルク船社Star Bulkは2023〜2024年の2年間で30隻を売却し、新造のカムサーマックス船に置き換える計画を進めています。
(出典:Riviera Maritime Media|2025年5月)。
ゴールデン・オーシャン(CMB.Tech傘下)のCEOも、「4〜7隻を売って、より新しい船に資金を振り向けても驚かないでほしい」と述べ、船隊統合後は「市場で最も新しい船隊」を目指すとしています。
(出典:Seatrade Maritime|2025年4月)
つまり、燃費の良い新しい船への入れ替えは、IMOの環境規制(EEXIなど)が業界全体にかかっている以上、どの海運会社もある程度は進めざるを得ない動きです。
PSLだけが特別に先を行っているとは言い切れず、「PSLもちゃんと業界標準についていっている」くらいの温度感で見るのが良いと思います。
原油が100ドルを超えている今、PSLには逆風?追い風?
決算やニュースを追っていて、ふと「いま原油が高いことは、この会社にとってどっちに転ぶんだろう」と気になったので、そこを掘り下げてみます。
まず前提の確認です。2026年9月時点、WTI原油は1バレル105ドル前後と、たしかに100ドルを上回る水準が続いています。中東での供給不安(パイプライン停止やフーシ派による攻撃など)が背景です。
わたしの結論は、「短期は逆風、中長期は追い風にもなり得るが、そこはまだ裏取りできていない」の二段構えです。
短期:逆風(燃料費の直撃)
船を動かす燃料(バンカー油)は原油価格と連動して動きます。燃料費は海運会社の運航コストのうち大きな割合を占める費目で、特にスポット契約(航海傭船)の船は原油高の影響をダイレクトに受けます。運賃への転嫁にはタイムラグがあるため、急な原油高の局面では一時的に業績を圧迫しやすい、というのはその通りだと思います。
バンカー油とは?
船舶用の燃料油のことです。原油からつくられるため、原油価格が上がればバンカー油の価格も上がります。
中長期:追い風になり得る。しかし、PSL固有の裏取りはできていない
一般論としては、「原油高が続くと各社が船速を落として燃料を節約する(スロースチーミング)→世界の船腹の実質的な供給が減る→運賃が上がりやすくなる」「燃費の良い新しい船を持つ会社ほど相対的に有利になる」という構造がよく指摘されます。PSLは老朽船を売って燃費の良い船に入れ替えている最中なので、話としては筋が通っています。
ただし、正直に書いておくと、この因果関係をPSL自身の数字――燃料費が売上・コストに占める実際の割合や、直近の船速・燃料使用量の推移――で確認できる情報は、今回はまだ見つけられていません。
「業界の一般論らしいが、PSL固有の裏取りはできていない」というのが、いまのわたしの立ち位置です。 決算資料の細部まで確認できたら、ここは書き直します。
在タイの方向けメモ
- 注文は「PSL-R」。 末尾に「-R」が付いた銘柄は NVDR(エヌブイディーアール) といって、外国人でも普通に売買できる仕組みです。「-R」なしの株(L株)は、外国人の保有枠がいっぱいだと 配当を受け取れないことがあります。
- タイの居住者は、SETで売却した上場株式の値上がり益は非課税です。配当だけ10%が源泉徴収(自動で天引き)されます。
- PSLは配当を出す会社です。SET(タイ証券取引所)の公式ページでは、直近の配当実績(1株あたり0.1バーツ)にもとづく配当利回りが3.98%と表示されています(2026年9月時点)。ただし配当は会社の判断で変わります。
※本記事は公開情報にもとづく情報提供であり、投資助言・税務助言ではありません。筆者は証券アナリスト・投資助言業者・税理士ではありません。
株価・財務数値は各出典の取得時点の値で、最新の値とは異なる場合があります。
特定の投資信託・銘柄の売買を推奨するものではありません。税務の取扱いは滞在日数・ビザの種別・他の所得・日本側の居住者判定によって大きく変わるため、実行前に必ずタイおよび日本の税理士にご確認ください。売買のご判断はご自身の責任でお願いします。